经营范围解析 能否开具劳务费与维修费发票
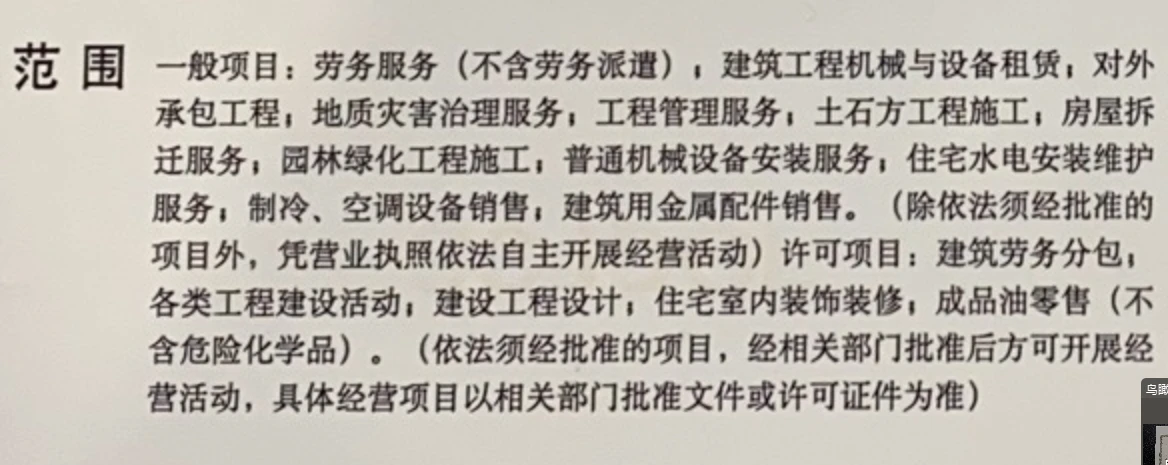
关于您咨询的经营范围能否开具“劳务费”和“维修费”发票的问题,需要结合您营业执照上的具体经营范围以及实际业务性质来判断。以下从三个层面为您分析:
一、关于“劳务费”发票的开具资格
“劳务费”是一个较为宽泛的税务分类,通常指提供加工、修理修配劳务之外的服务性劳动。能否开具劳务费发票,关键看您的经营范围中是否包含相关“服务”类项目。如果您的经营范围中有“劳务服务(不含劳务派遣)”、“建筑劳务分包”、“技术服务”、“安装服务”等表述,则可以就实际提供的劳务开具劳务费发票。若经营范围仅限“建筑用金属配件销售”,则直接开具劳务费发票存在超范围经营风险,建议先办理经营范围变更。
二、关于“维修费”发票的开具资格
维修费发票的开具取决于维修对象:
1. 若维修对象为机器设备、金属配件等有形动产,属于“修理修配劳务”,需要经营范围中有“金属制品修理”、“通用设备修理”等项目。
2. 若维修对象为建筑物、构筑物,则属于“建筑服务-修缮服务”,需要经营范围中有“房屋建筑工程施工”、“建筑修缮”等建筑类资质。
仅凭“建筑用金属配件”销售经营范围,一般不能直接开具维修费发票,除非该维修是随同配件销售提供的“三包”服务且单独计价合理,但金额较大时仍建议扩充经营范围。
三、实操建议
- 核对营业执照:查看经营范围是否包含“劳务服务”、“修理修配”、“建筑修缮”等关键字。
- 区分业务实质:劳务费对应人工服务,维修费对应修理行为。如您实质是销售配件并负责安装调试,更宜开具“建筑安装服务”或“混合销售”发票,而非单纯开劳务费或维修费。
- 及时变更:若确有长期开票需求,建议向市场监管部门申请增加“建筑劳务分包”、“金属制品修理”、“通用设备修理”等经营范围,再向税务机关确认税种核定。
综上,能否开具取决于具体经营范围与业务匹配度。建议您携带营业执照副本至主管税务机关或专业财税机构进行针对性核查,避免虚开或超范围开票风险。
如若转载,请注明出处:http://www.sxgxcf.com/product/46.html
更新时间:2026-11-01 08:25:57